Analiza Evolutiei Pietei Cuprului în Trimestrul III, 2026
Anul 2026 va rămâne în istoria piețelor de mărfuri ca anul în care cuprul a confirmat intrarea într-o nouă eră structurală, dominată de deficit fizic, o decuplare masivă de la ciclurile economice tradiționale și o reechilibrare brutală a pozițiilor speculative.
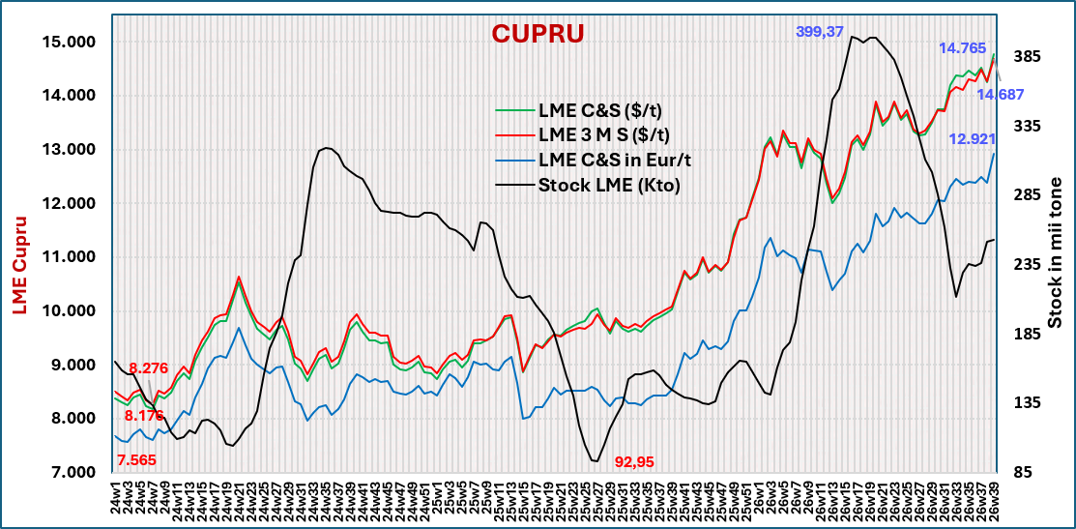
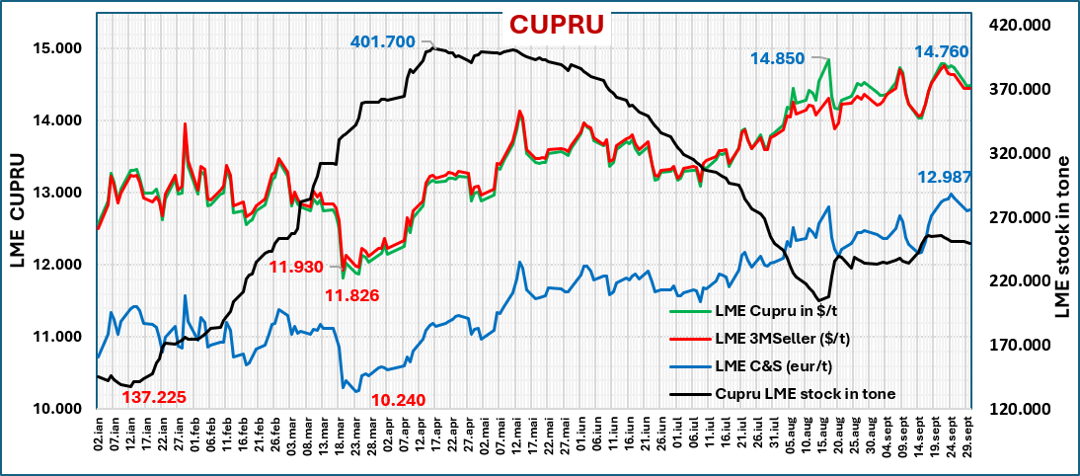
Prețul cuprului a continuat creșterea în trimestrul al treilea din 2026 pe Bursa de Metale de la Londra (LME), urcând de la 13.170,00 USD/tonă la începutul lunii iulie până la 14.487,00 USD/tonă la sfarșitul lunii septembrie, cu un vârful istoric de 14.875 USD/tonă pe 10 septembrie (cotație intraday).
• Iulie 2026: Unul dintre cele mai puternice motive de volatilitate a fost așteptarea deciziei privind tarifele vamale pe piața SUA pentru importurile de catod de cupru. În anticiparea acestor taxe, cantități masive de cupru (aproximativ 1,2 milioane de tone) au fost direcționate și blocate în depozitele din SUA pentru a prinde fereastra pre-tarifară. Acest lucru a lăsat restul lumii cu o lipsă acută de stocuri fizice.
În plus, dobânzile ridicate menținute de Rezerva Federală a SUA (Fed) și creșterea randamentelor obligațiunilor americane la cele mai mari niveluri din 2026 au întărit semnificativ dolarul în iulie. Un dolar puternic a scumpit achiziția de cupru pentru cumpărătorii internaționali.
Tensiunile și riscurile energetice din Orientul Mijlociu au sporit prudența fondurilor de investiți, care au refuzat să deschidă poziții agresive de cumpărare, preferând să aștepte clarificarea riscurilor de război și energie din Golf. Această reținere a fost cea care a ținut prețul cuprului sub 13.900 USD/tonă până la sfârșitul lunii iulie.
• August 2026: Combinația dintre deprecierea dolarului și realitatea stocurilor goale a demonstrat pieței că deficitul de cupru nu mai este doar o prognoză teoretică, ci o realitate fizică. Astfel, fondurile, care anterior s-au temut de o recesiune globală provocată de scumpirea petrolului, au înțeles că deficitul este structural. Drept urmare, au început să cumpere agresiv contracte pe bursa din Shanghai (SHFE), finanțând marii importatori chinezi care licitau pentru rezervele fizice din restul lumii.
În concluzie, în august 2026, fondurile de investiții au trecut de la expectativă la o agresivitate extremă. Incapacitatea celor care pariaseră pe scăderea prețului de a livra cupru fizic real într-o piață secătuită de stocuri a generat racheta de preț care a propulsat cuprul spre nivelul de 14.500 USD/tonă la finele lunii, pregătind terenul pentru recordul absolut din septembrie.
• Septembrie 2026: Piața internațională a cuprului a atins maturitatea ciclului său volatil, înregistrând maxime istorice absolute. După semnalele din august care anticipau tăierile de dobândă, Comitetul Federal pentru Piața Deschisă (FOMC) a surprins piețele globale pe 16 septembrie, majorând dobânda de referință cu 0,25 %, invocând o inflație încă persistentă. Acest ton extrem a reîntărit imediat dolarul și a tăiat violent elanul raliului cuprului din a doua jumătate a lunii.
Pe 10 septembrie, un raport Reuters a dezvăluit că propunerea de a impune tarife vamale de 15% pe catodul de cupru rafinat în SUA a stagnat pe biroul Secretarului pentru Comerț din cauza temerilor legate de costurile mari înainte de alegeri. Informația că decizia a fost pusă pe pauză a declanșat o descărcare masivă de poziții long. Traderii care cumpăraseră cupru în iulie și august doar pentru a specula tarifele au început să vândă.
Pe partea de ofertă fizică, riscurile s-au accentuat. Sindicatul gigantului Antofagasta de la mina Centinela din Chile a votat în proporție de 98,7% declanșarea unei greve. În paralel, Lundin Mining și-a revizuit în scădere producția pentru mina Caserones din cauza vremii extreme.
Cu toate acestea, JP Morgan a confirmat că cererea de cupru generată strict de infrastructura centrelor de date (Microsoft, Amazon, Google) a rămas imună la prețurile record, gigantii tech continuând achizițiile agresive de cablaje și sisteme de răcire.
Perspective/ Concluzii:
Conform Grupului Internațional de Studiu al Cuprului (ISCG), in raportul din 24.09.2026:
- Producția mondială a minereului de cupru a înregistrat o scădere de 1% în primele șapte luni ale anului 2026, pe fondul declinului producției de concentrat, în timp ce extracția prin solvenți a crescut. Scăderile majore înregistrate în state precum Chile, Indonezia și Australia au contrabalansat creșterile raportate de Mongolia și Peru.
- Producția mondială de cupru rafinat a crescut cu 1,7% în primele 7 luni din 2026, evoluție susținută în principal de avansul producției secundare (din deșeuri) și de performanța din China și Republica Democratică Congo.
- Balanța mondiala preliminara a cuprului rafinat a înregistrat un surplus aparent de 32.000 de tone în primele 7 luni ale anului 2026, o scădere semnificativă față de surplusul de 157.000 de tone din aceeași perioadă a anului 2025. Cu toate acestea, dacă se aplică ajustarea pentru modificările stocurilor obligaționale din China, piața globală reală indică un deficit de aproximativ -5.000 de tone.
- Prețul mediu al LME în numerar pentru august a fost de 14.353,40 USD /t, în creștere cu 6% față de media din iulie de 13.525,17 USD /t. Prețurile maxime și minime ale cuprului din 2026 până la 22 septembrie au fost de 14.850 USD /t (la 17 august) și respectiv 11.826 USD /t (la 19 martie), iar media de la începutul anului este de 13.395.27 USD /t (+35% peste media anuală din 2025).
- Infrastructura centrelor de date AI și tranziția energetică au rămas imune la prețurile record, absorbind toate stocurile de cuprul disponibile.
- Piața rămâne structural deficitară din cauza problemelor de producție minieră. Corecția de la finele lui septembrie reprezintă o consolidare pe un palier istoric foarte înalt.
- Până la sfârșitul anului 2026, apreciem că trendul va rămâne ascendent. Piața va funcționa ca un resort comprimat din cauza dislocării geografice a stocurilor în depozitele din SUA. Cotația LME ne așteptăm ca să fluctueze în funcție de declarațiile politice de la Washington și deciziile Fed, dar fundamentele fizice garantează încheierea anului la niveluri ridicate (în zona de 14.000–14.800 USD/tonă).
În ultimele săptămâni se remarcă o oarecare menținere a nivelului LME, atât C&S cât și 3-months Sellers, stocul LME a crescut usor (mai jos, evoluția zilnică în 2026):
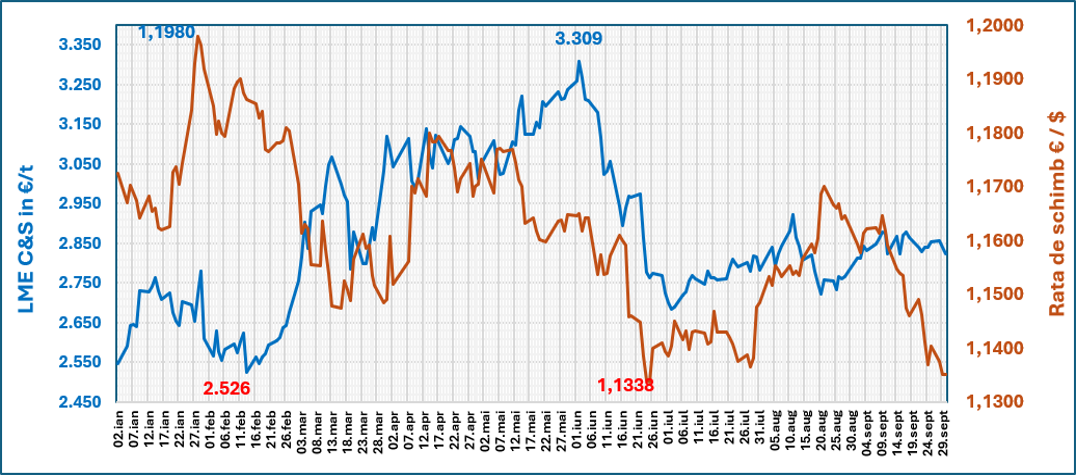
Rata de schimb euro/dolar și influența asupra prețurilor în €/to (mai jos, evoluția zilnică în 2026):
Mai jos evoluția mediilor săptămânale începând cu prima săptămână din 2024